



Di Mario Boggini e Virgilio Milano, 24 settembre 2026 – Segnalazione del 9 settembre 2026 –
Mentre piano piano le speranze di pace tra Russia e Ucraina si attenuano, ma è possibile ancora sperare, visti i contatti ancora aperti tra i vari leader, nello Stretto di Hormuz si è ritornati in guerra e il meteo con l’effetto El Niño complica i mercati.
I mercati sono “caldi” e i fondi sono iper-comperati e coperti! E come se non bastasse quanto sopra, la Cina ha ripreso ad acquistare e programmare importazioni di commodities in modo pesante!
Qui da noi, il mercato, nonostante gli scambi non brillino è molto complesso.
I Cereali sono in tensione: ieri la rilevazione delle quotazioni a Milano è stata lunga e tesa, ci si è più volte “incagliati” sui grani e sul mais, dove i differenziali qualitativi si allargano sensibilmente. Credo che il mese di settembre sarà di difficile gestione, poi con gli arrivi di mais da Moldavia, Brasile e Usa dovrebbero giungere anche maggiori certezze. (Sempre che le qualità vadano bene sia dal punto di vista sanitario che legislativo).
Intanto alcuni consumatori riscoprono il grano e il sorgo anche per l’alimentazione delle vacche da latte.
Da segnalare che anche i sottoprodotti del mais farinette-panelli-germe-glutine-semola glutinata registrano differenziali alti e problematiche di approvvigionamento per via dell’alto contenuto di aflatossina B1.
Cruscami più tenuti: l’industria molitoria lavora poco a foglia e i grandi gruppi trovano più conveniente esportare la crusca in pellets. In ogni caso la domanda di fibra qui troverebbe risposta… con alimentaristi meno perfezionisti.
Fibrosi sempre ben tenuti, polpe e buccette di soya ancora in rincaro, la fibra diventa preziosa. Forse sarà il caso che gli alimentaristi riscoprano fonti dimenticate come la farina di girasole bassa di proteine.
Proteici: la parte del leone la fa la farina di soya che ormai è prossima ai 450€ ton arrivo in azienda, le cause sono molteplici, il mercato, i noli, ma anche il fatto che fisicamente siamo corti di merce e questa è la seconda volta in un anno. Motivo per il quale sarebbe prudente avere merce prenotata. Ne consegue che anche le altre farine proteiche come la colza e il girasole non stanno a guardare.
In controtendenza è invece il panello di lino, ma principalmente è dovuto all’arrivo di merce dall’Est UE e Extra Ue, ovviamente con qualità ben differenti da quelle gradite dal mercato di consumo.
Seme di cotone in congiuntura di raccolto.
C’è poco da stare allegri.
Il settore più complesso al momento è quello del mais: è da vedere sino a dove il rincaro del prodotto buono (max 5ppb aflaB1) trascinerà quello meno buono 20 ppb, e sino a quando il 20 ppb farà da freno a quello buono, perché da che mondo è mondo la “moneta cattiva scaccia quella buona” e identificare la merce bella dalla meno bella, per gli “umani” è difficile, mentre alle vacche da latte bastano solo 48 ore, ai suini qualche settimana.
Sapendo il costo dell’errore forse è il caso di valutare bene i propri fornitori e le origini della merce. E’ un servizio che la professionalità OCC è in grado di soddisfare in pieno.
Personalmente penso che chiarezza sui cereali l’avremo in ottobre avanzato, e sui proteici forse solo da aprile ‘27, ma con EUDR o senza EUDR? Altro problema caldissimo è la folle politica GREEN dell’ UE.
Per le bioenergie, c’è disponibilità di mais tossinato sostenibile e non sostenibile, inoltre semola secca non sostenibile a prezzi mai registrati ancora disponibile della matrice liquida derivante dalla lavorazione dei cereali con il 40% di sostanza secca e il 12% zuccheri a valori intorno ai 30-35€ al ton, secondo logistica.
Da segnalare che sul listino bioenergie di Milano si è iniziato a quotare un costo in percentuale % esclusivo per la “sostenibilità”.
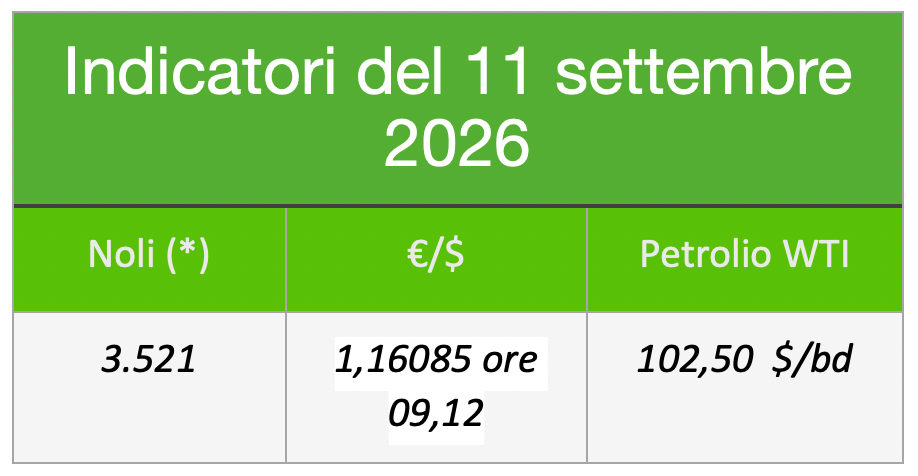
Indici 11 settembre 2026
L’indice dei noli b.d.y. è salito a 3.521 punti, il petrolio wti è salito a circa 102,50 $ al barile, il cambio €/$ gira a 1,16085 ore 09,12
https://www.gazzettadellemilia.it/component/banners/click/48
Mario Boggini – esperto di mercati cerealicoli nazionali e internazionali – (per contatti +39 338 6067872) – Valori indicativi senza impegno, soggetti a variazioni improvvise. Questa informativa non costituisce servizio di consulenza finanziaria ed espone soltanto indicazioni-informazioni per aiutare le scelte del lettore, pertanto qualsiasi conseguenza sull’operatività basata su queste informative ricadono sul lettore.
Officina Commerciale Commodities srl – Milanoe a circa 76$ al barile, il cambio €/$ gira a 1,14477 ore 9,07
(*) Noli – L’indicatore dei “noli” BDY è un indice dell’andamento dei costi del trasporto marittimo e dei noli delle principali categorie di navi dry bulk cargo, cioè quelle che trasportano rinfuse secche. Il BDI può anche costituire un indicatore del livello di domanda e offerta delle rinfuse secche.
(Foto Antonio Nunno Puglia)

(Pastificio Andalini Spa)


________
.
Intervista Boggini sulla situazione delle materie prime e delle conseguenze della Guerra in Ucraina:: https://www.ruminantia.it/ucraina-disponibilita-e-prezzi-delle-materie-prime-le-considerazioni-di-mario-boggini/
Vi segnaliamo 3 link interessanti https://youtu.be/dwj32baom5A
YT – https://youtu.be/Gydsyq4BryM
Ruminantia – https://www.ruminantia.it/la-tempesta-perfetta-del-mercato-delle-materie-prime-cosa-emeglio-fare-2/
Visitando il nostro sito Internet o cercandoci su Facebook (cliccando mi piace O.C.C) troverete dei tachimetri d’indicazione commerciale
(per l’aggiornamento dei prezzi correnti e altre informazioni e consulenze contattare il dott Mario Boggini al +39 338 6067872 – info@officinacommerciale.it )
(per accedere alle notizie sull’argomento clicca qui)
@Pastificio.Andalini #Pastificio.Andalini